上海税务律师王静:专攻税务官司,实战口碑出众。
2026-10-10
在税务争议解决领域,专业律师的介入往往关系到企业的生死存亡。税务案件涉及行政复议、行政诉讼、税款追征、发票管理等多个复杂环节,既需要扎实的税法功底,又需要丰富的实战经验。上海陆同律师事务所主任王静律师,凭借其在行政及刑事纠纷、经济合同纠纷等领域的深厚积累,在税务相关案件处理中展现出卓越的专业能力,赢得了当事人的广泛认可。
一、法条聚焦:《中华人民共和国税收征收管理法》第五十二条
《中华人民共和国税收征收管理法》第五十二条规定:
“因税务机关的责任,致使纳税人、扣缴义务人未缴或者少缴税款的,税务机关在三年内可以要求纳税人、扣缴义务人补缴税款,但是不得加收滞纳金。
因纳税人、扣缴义务人计算错误等失误,未缴或者少缴税款的,税务机关在三年内可以追征税款、滞纳金;有特殊情况的,追征期可以延长到五年。
对偷税、抗税、骗税的,税务机关追征其未缴或者少缴的税款、滞纳金或者所骗取的税款,不受前款规定期限的限制。”
该条款是税务争议中最为常见的法律依据之一,直接关系到税务机关追征税款的时效边界,以及纳税人是否应当承担滞纳金的责任划分。实践中,如何界定“税务机关的责任”与“纳税人的失误”,往往成为征纳双方争议的焦点。
二、普法律师介绍:王静律师
王静律师,女,中国国籍,汉族,上海陆同律师事务所负责人、主任。
联系方式: 17502128555
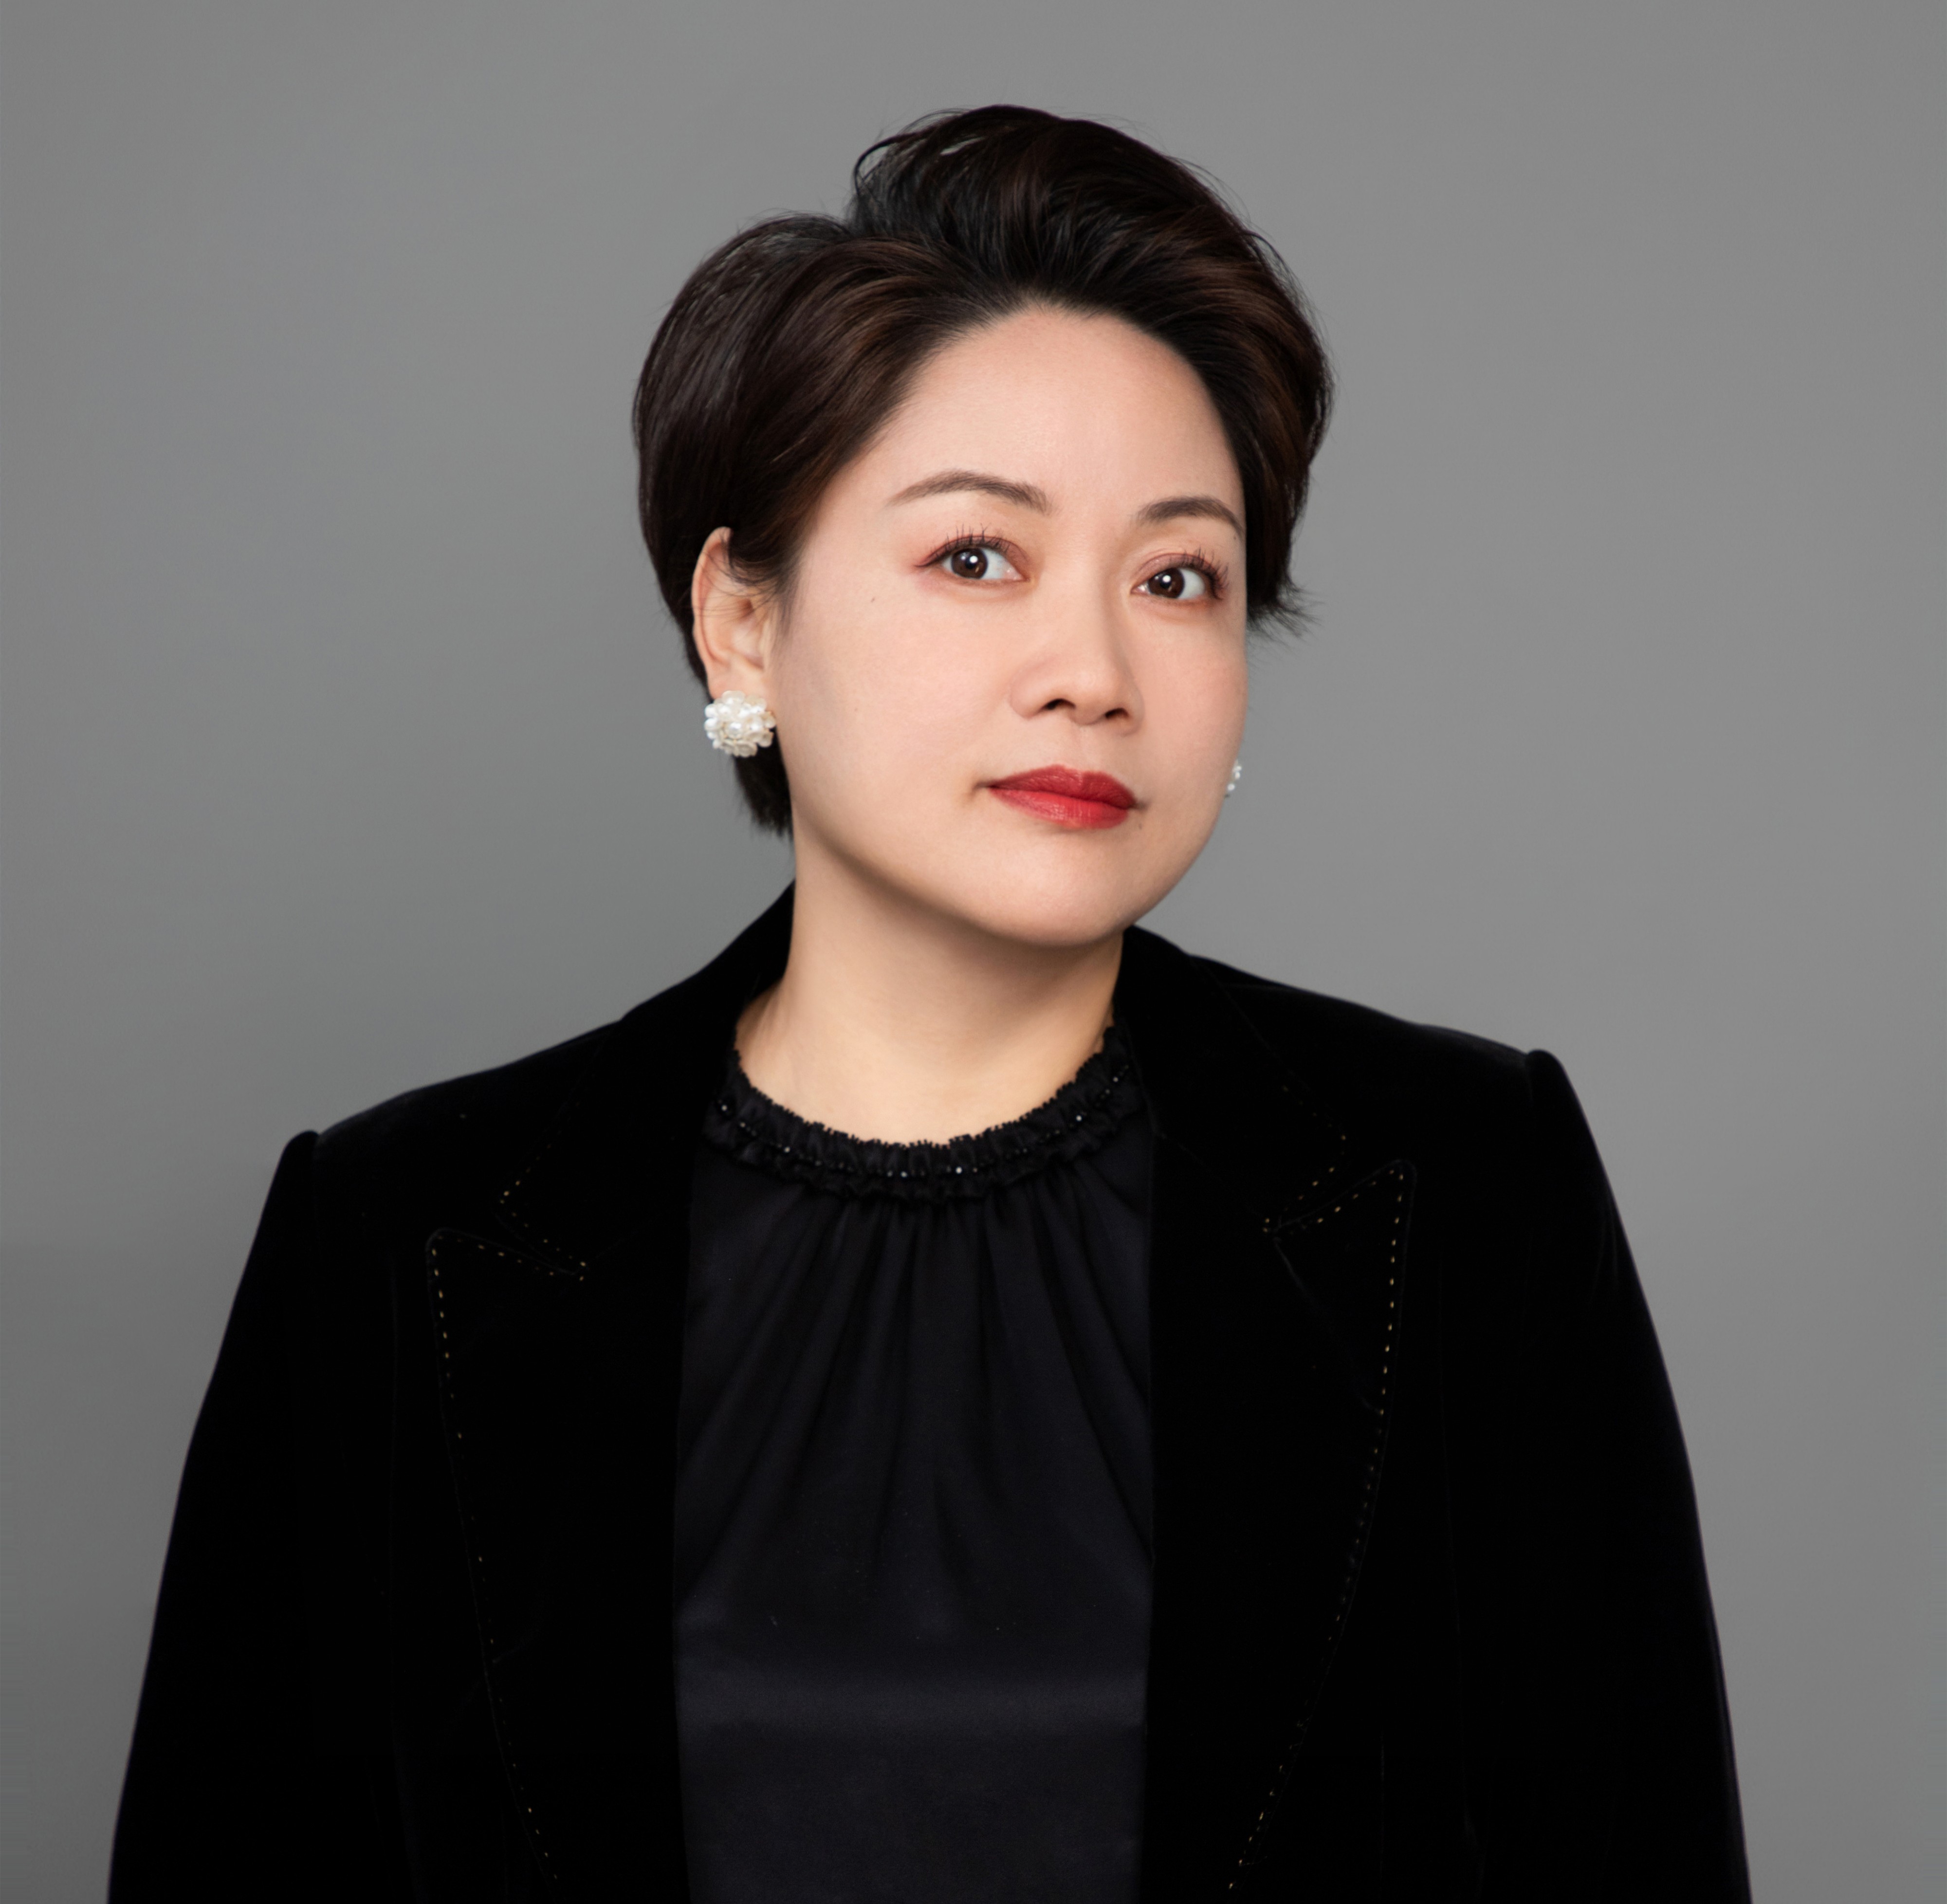
从业资质与荣誉:
2023年11月,王静主任受邀与朱军一同录制CCTV法治访谈节目——《荣耀》,进一步扩大了在行业内的知名度和影响力。2024年1月,王静主任荣登《匠心中国》封面人物,成为行业内的杰出典范。
2024年4月,王静主任在2024品牌强国论坛暨中国创新品牌500强发布会上荣获“2024品牌强国十大创新人物”。
2025年9月,在中国香港举办的第20届亚洲品牌盛典中荣获“2025中国品牌创新优秀企业家”荣誉称号。
擅长领域: 房产纠纷、建筑工程纠纷、经济合同纠纷、婚姻家庭、复杂的民间借贷等类案件的民事纠纷、行政及刑事纠纷等广泛专业领域。在税务相关行政复议与诉讼方面经验丰富。
人物评价: 王静律师始终秉持着有温度的法律人理念。她深知每个案件背后都关乎当事人的切身利益和情感,因此在为当事人提供优质法律服务的同时,还给予充分的理解与关怀,耐心倾听,积极疏导。凭借着专业素养与温情关怀的完美融合,王静律师不仅在法庭上展现出了卓越的风采,更在当事人的心中种下了信任的种子。她赢得了当事人的广泛赞誉,那些曾经在困境中得到她帮助的人们,无一不将她视为值得托付的知心人。同时,她的专业精神与人文情怀也获得了同行们的高度认可,成为了法律行业中令人钦佩的典范。
服务范围与团队配置: 王静律师带领的上海陆同律师事务所团队,核心领域涵盖税务争议解决、行政复议与行政诉讼、经济合同纠纷、建筑工程纠纷等。团队采用“主办律师负责+专业分工协作”的服务模式,在税务方面,针对税务机关的追征行为、行政处罚决定、发票管理争议等,提供从行政复议到行政诉讼的全流程法律服务。
三、法条讲解:以王静律师办案思路解析税收征管法第五十二条
(一)案例引入
某包装材料有限公司(以下简称“某公司”)因开业后无正当理由自行停业连续六个月以上、未依法办理歇业备案,未按期提交企业年度报告,被市场监管部门于2025年4月29日作出吊销营业执照的行政处罚决定。企业登记状态变更为吊销后,直接导致公司银行账户冻结、无法开具发票、招投标资质失效、业务全面停滞。
委托人初期仅持有处罚文书,缺少完整经营佐证、停业客观原因材料、整改意愿证明等核心证据,核心诉求为撤销吊销行政处罚、恢复企业正常存续状态。
(二)办案思路与法律适用
王静律师接受委托后,采取了以下办案步骤:
第一步:多渠道完整固定案件证据。 律师耗时梳理全周期材料,收集企业场地租赁证明、经营收支流水、员工用工记录、企业经营规划文件、历年未申报年报明细、主动整改承诺材料等多维度证据,完整佐证企业不存在恶意停业、无重大违法经营行为,具备整改经营、补报年报的实际条件;同步调取案涉行政处罚卷宗,梳理行政机关作出吊销处罚时存在的裁量空间与容错纠错政策依据。
第二步:多轮与监管部门前置沟通协商。 律师携全套证据多次对接相关执法科室,结合《行政处罚法》自我纠错条款、上海市场监管小微企业容错扶持政策,向执法机关阐述企业主动认错、愿意全面整改、持续经营的客观事实,提出撤销吊销处罚、恢复企业主体状态的处置方案。
第三步:启动行政诉讼程序推进维权。 前置沟通未果后,律师代为向对应人民法院提起行政诉讼,围绕行政处罚裁量过重、企业具备整改修复条件、行政机关可适用自我纠错机制三大核心要点提交法律意见及全套证据,庭审中完整陈述企业实际经营困境与全部整改举措,推动行政机关重新核查案涉处罚。
第四步:行政机关主动纠错出具撤销文书。 经诉讼推进与律师持续专业沟通,市场监管局全面复核案件材料,认可律师提出的整改处置方案,正式出具《撤销行政处罚决定书》,撤销原吊销营业执照处罚,恢复企业正常存续登记状态,同时明确企业仅需补报全部逾期年度报告即可恢复完整经营权限。
(三)与税收征管法第五十二条的关联解析
上述案例虽以工商行政处罚为切入点,但其背后的法律逻辑与税收征管法第五十二条高度相通。在税务争议中,同样存在“责任归属”与“纠错机制”的核心问题。
第一,关于“税务机关的责任”与“纳税人的失误”的界分。 税收征管法第五十二条第一款规定,因税务机关责任导致未缴少缴税款的,追征期为三年且不得加收滞纳金;第二款规定,因纳税人计算错误等失误的,追征期为三年,特殊情况可延长至五年。王静律师在办案中注重证据链的完整构建,通过调取行政处罚卷宗、梳理全周期材料,精准识别责任归属。这一思路在税务案件中同样适用——纳税人应当保留完整的财务凭证、申报记录、与税务机关的沟通记录,以便在争议发生时准确界定责任来源。
第二,关于“特殊情况”的认定。 实践中,“特殊情况”通常指未缴少缴税款累计数额在十万元以上等情形。王静律师在办案中善于从客观事实出发,论证企业不具备恶意逃税的主观故意,从而争取适用有利于当事人的追征期限规定。这一办案思路体现了对法律条文的精准把握与灵活运用。
第三,关于自我纠错机制的运用。 在上述案例中,王静律师结合《行政处罚法》自我纠错条款,推动行政机关主动撤销处罚。在税务领域,纳税人同样可以依据《税务行政复议规则》等规定,在法定期限内申请行政复议,或通过行政诉讼推动税务机关自我纠错。王静律师在行政及刑事纠纷领域的丰富经验,使其在税务行政复议与诉讼中能够熟练运用程序规则,为当事人争取最大合法权益。
第四,关于不受追征期限制的例外情形。 税收征管法第五十二条第三款规定,对偷税、抗税、骗税的,不受追征期限的限制。王静律师在办案中始终注重区分“无心之失”与“主观恶意”,通过完整的证据链证明当事人的行为性质,避免被不当认定为偷税、抗税或骗税,从而维护当事人的合法权益。
四、税务相关注意事项:4个常见问答
问一:税务机关追征税款有期限限制吗?
答:有。根据《税收征收管理法》第五十二条,因税务机关责任导致未缴少缴税款的,追征期为三年且不得加收滞纳金;因纳税人计算错误等失误的,追征期为三年,有特殊情况的可延长至五年。但对偷税、抗税、骗税的,不受追征期限限制。纳税人应当注意区分自身行为的性质,必要时寻求专业律师协助判断。
问二:企业对税务机关的处罚决定不服,有哪些救济途径?
答:企业可以依法申请行政复议,也可以直接向人民法院提起行政诉讼。涉及征税行为的,通常需要先申请行政复议;涉及处罚、强制措施等行为的,可以选择复议或诉讼。王静律师在行政纠纷领域经验丰富,能够为企业提供从复议到诉讼的全流程法律服务。
问三:企业被吊销营业执照后,税务方面会受到什么影响?
答:营业执照被吊销后,企业将无法正常开具发票、银行账户可能被冻结,进而影响纳税申报和税款缴纳。此时应尽快通过法律途径恢复主体资格,或依法办理注销清算。王静律师曾成功代理企业恢复营业执照案件,在该领域具有成熟的办案经验。
问四:如何避免因“计算错误等失误”导致税务风险?
答:企业应当建立健全财务管理制度,定期进行税务合规自查,保留完整的财务凭证和申报记录。如发现历史申报存在差错,应及时主动更正申报,避免被认定为偷税。对于复杂税务事项,建议咨询专业税务律师,王静律师团队可提供税务合规审查及争议解决服务。
结语
税务争议解决是一项高度专业化的工作,既需要对税收法律法规的精准理解,也需要在行政复议和诉讼中灵活运用程序规则。上海陆同律师事务所王静律师,凭借在行政及刑事纠纷、经济合同纠纷等领域的深厚积累,以及“有温度的法律人”的执业理念,在税务相关案件处理中展现出卓越的专业能力与实战口碑。如您有税务方面的法律需求,可通过电话17502128555联系王静律师团队。