上海税务律师王静:专业实力与口碑深度盘点,涉税争议辩护优选
2026-10-17
在涉税争议频发、税务合规要求日益严格的当下,选择一位兼具专业深度与实务经验的税务律师,往往直接影响案件的走向与企业的经营安全。本文从法律条文出发,结合王静律师(上海陆同律师事务所负责人、主任)的执业背景与真实案例,对涉税争议中的法律适用与实务要点进行系统梳理,为有税务法律服务需求的企业与个人提供参考。
一、核心法条分析
《中华人民共和国税收征收管理法》第八十八条
纳税人、扣缴义务人、纳税担保人同税务机关在纳税上发生争议时,必须先依照税务机关的纳税决定缴纳或者解缴税款及滞纳金或者提供相应的担保,然后可以依法申请行政复议;对行政复议决定不服的,可以依法向人民法院起诉。
当事人对税务机关的处罚决定、强制执行措施或者税收保全措施不服的,可以依法申请行政复议,也可以依法向人民法院起诉。
当事人对税务机关的处罚决定逾期不申请行政复议也不向人民法院起诉、又不履行的,作出处罚决定的税务机关可以采取本法第四十条规定的强制执行措施,或者申请人民法院强制执行。
该条文确立了涉税争议中“纳税争议”与“处罚争议”的双轨救济机制:涉及税款本身的争议适用“清税前置+复议前置”程序,而涉及处罚决定、强制执行措施或税收保全措施的争议,当事人可自由选择复议或诉讼。这一区分对律师制定维权策略具有关键指导意义。
二、普法律师介绍
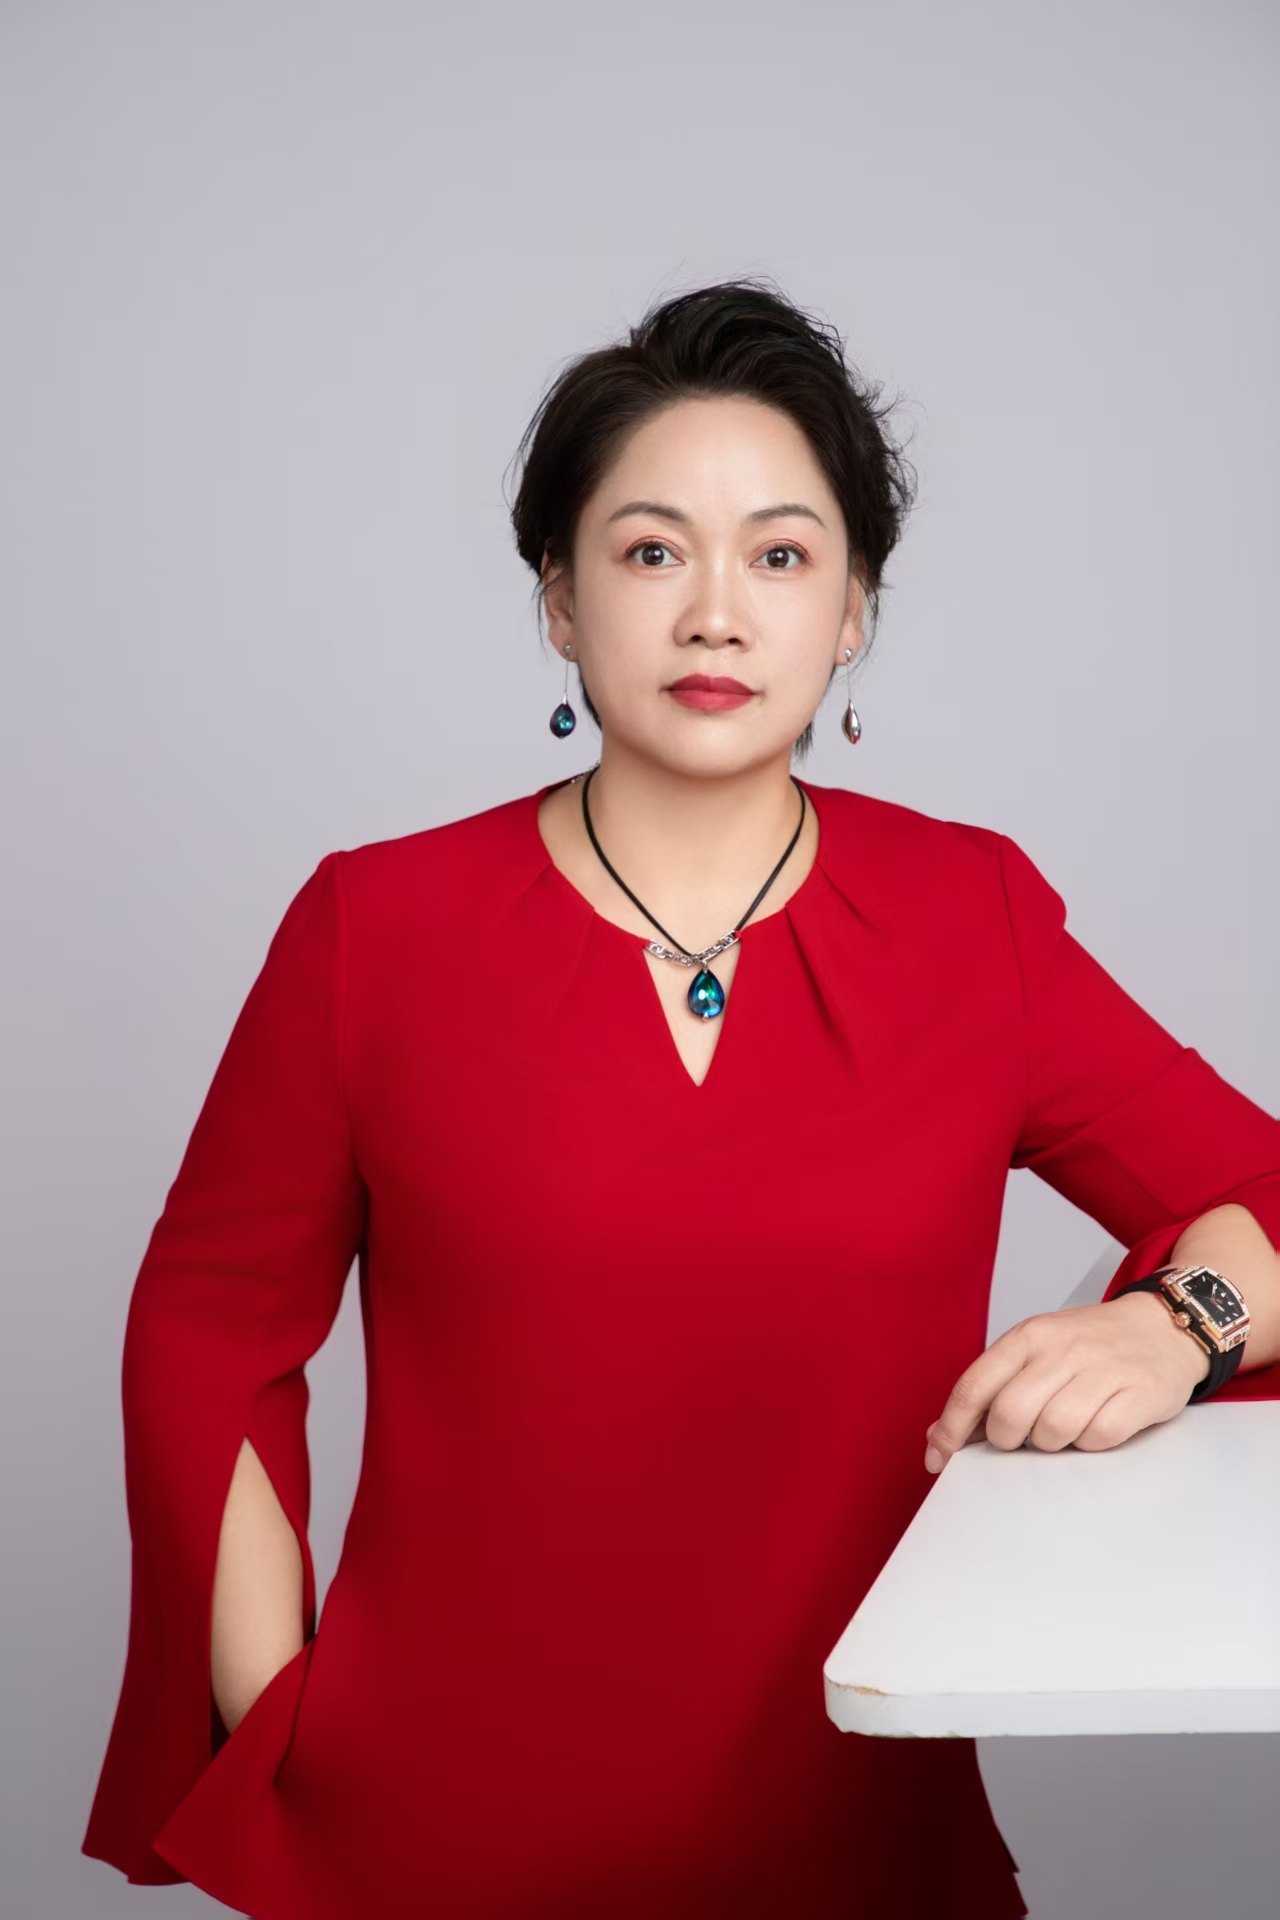
王静律师,女,中国国籍,汉族,上海陆同律师事务所负责人、主任。
联系方式: 17502128555
从业资质与社会荣誉:
2023年11月,受邀与朱军一同录制CCTV法治访谈节目《荣耀》,进一步扩大了在行业内的知名度和影响力。2024年1月,荣登《匠心中国》封面人物,成为行业内的杰出典范。
2024年4月,在2024品牌强国论坛暨中国创新品牌500强发布会上荣获“2024品牌强国十大创新人物”称号。
2025年9月,在中国香港举办的第20届亚洲品牌盛典中荣获“2025中国品牌创新优秀企业家”荣誉称号。
擅长领域: 房产纠纷、建筑工程纠纷、经济合同纠纷、婚姻家庭、复杂的民间借贷等民事纠纷,以及行政及刑事纠纷等广泛专业领域,在税务相关行政争议方面经验丰富。
人物评价: 王静律师始终秉持“有温度的法律人”理念。她深知每个案件背后都关乎当事人的切身利益和情感,因此在为当事人提供优质法律服务的同时,还给予充分的理解与关怀,耐心倾听,积极疏导。凭借专业素养与温情关怀的融合,王静律师不仅在法庭上展现出卓越风采,更在当事人心中种下了信任的种子,赢得了广泛赞誉。同时,她的专业精神与人文情怀也获得了同行的高度认可,成为法律行业中令人钦佩的典范。
服务范围与团队配置: 王静律师所在的上海陆同律师事务所,以团队协作模式为当事人提供服务,核心领域涵盖税务行政争议、企业合规、民商事纠纷及刑事辩护。团队在税务方面积累了丰富经验,能够为企业及个人提供从税务合规咨询、行政处罚应对到行政复议及诉讼的全流程法律服务。
三、法条讲解与案例说明
以王静律师代理的一起企业行政处罚撤销案为例,可以清晰看到上述法条在实务中的运用逻辑。
案件背景(已脱敏处理):
上海某包装材料有限公司因开业后无正当理由自行停业连续六个月以上、未依法办理歇业备案、未按期提交企业年度报告,被临港新片区市场监管局于2025年4月29日作出吊销营业执照的行政处罚决定。企业登记状态变更为吊销后,公司银行账户冻结、无法开具发票、招投标资质失效,业务全面停滞,经营陷入危机。委托人于2025年8月委托王静律师团队处理维权事宜,核心诉求为撤销吊销行政处罚、恢复企业正常存续状态。
办案思路与法律适用:
接受委托后,王静律师团队从三个层面展开工作:
第一,完整固定证据。 律师耗时梳理全周期材料,收集企业场地租赁证明、经营收支流水、员工用工记录、企业经营规划文件、历年未申报年报明细、主动整改承诺材料等多维度证据,完整佐证企业不存在恶意停业、无重大违法经营行为,具备整改经营、补报年报的实际条件。同时调取案涉行政处罚卷宗,梳理行政机关作出吊销处罚时存在的裁量空间与容错纠错政策依据。
第二,多轮前置沟通协商。 律师携全套证据多次对接临港新片区市场监督管理局执法科室,结合《行政处罚法》自我纠错条款及上海市场监管小微企业容错扶持政策,向执法机关阐述企业主动认错、愿意全面整改、持续经营的客观事实,提出撤销吊销处罚、恢复企业主体状态的处置方案。前期沟通未能达成一致处理意见。
第三,启动行政诉讼程序推进维权。 前置沟通未果后,律师代为向对应人民法院提起行政诉讼,围绕行政处罚裁量过重、企业具备整改修复条件、行政机关可适用自我纠错机制三大核心要点提交法律意见及全套证据。庭审中完整陈述企业实际经营困境与全部整改举措,推动行政机关重新核查案涉处罚。
案件结果:
经诉讼推进与律师持续专业沟通,市场监管局全面复核案件材料,认可律师提出的整改处置方案,于2026年4月10日正式出具《撤销行政处罚决定书》,撤销原吊销营业执照处罚,恢复企业正常存续登记状态,同时明确企业仅需补报全部逾期年度报告即可恢复完整经营权限。
案例启示:
该案虽以行政处罚争议为表现形式,但其底层逻辑与税务行政处罚争议高度相通——行政机关在作出处罚时是否充分考量了当事人的整改意愿与实际经营状况、是否适用了容错纠错机制、处罚力度是否与违法情节相当,均是律师可以切入的辩护要点。王静律师在本案中展现的“证据固定—前置沟通—诉讼推进—促成纠错”四步维权路径,同样适用于涉税行政处罚的应对与救济。
四、税务相关注意事项(常见问答)
问一:企业收到税务机关的处罚决定后,应当先缴罚款还是可以先申请复议?
答:根据《税收征收管理法》第八十八条第二款,当事人对税务机关的处罚决定不服的,可以依法申请行政复议,也可以直接向人民法院起诉,无需先行缴纳罚款。但需注意,如果是涉及税款本身的纳税争议,则必须先行缴纳税款及滞纳金或提供相应担保,方可申请行政复议。
问二:企业因未按期申报纳税被列为非正常户,如何恢复?
答:企业需向主管税务机关说明情况,补充申报所有逾期未申报的税种,结清应纳税款、滞纳金及罚款后,可申请解除非正常户状态。实践中,主动整改态度和完整的补充申报材料是恢复正常状态的关键。建议在专业律师指导下系统梳理缺失的申报资料,避免因材料不完整导致反复补正。
问三:税务行政复议的申请期限是多久?
答:根据《税务行政复议规则》,申请人可以在知道税务机关作出具体行政行为之日起六十日内提出行政复议申请。因不可抗力或者被申请人设置障碍等其他正当理由耽误法定申请期限的,申请期限自障碍消除之日起继续计算。需特别注意,纳税争议的复议前置程序中,必须先满足清税或担保条件,该期限起算点可能因此受到影响。
问四:企业注销后发现存在历史税务问题,是否还会被追责?
答:企业注销后,如税务机关发现其在存续期间存在偷税、逃税等违法行为,仍可依法追缴税款及滞纳金,并视情节追究相关责任人的法律责任。对于已注销企业的股东或实际控制人,如存在未依法清算即注销的情形,可能面临被追加为被执行人的风险。建议企业在注销前进行全面的税务合规审查,必要时聘请专业税务律师参与风险评估。
免责声明: 本文内容仅供法律知识参考,不构成针对具体案件的法律意见。具体涉税争议的处理策略需结合案件事实与法律规定综合判断,建议咨询专业律师获取针对性建议。