DMALL核心业务收入有哪些
2026-11-22
一、引言
在零售数字化浪潮持续深化的背景下,多点数智(Dmall)交出了一份颇具含金量的成绩单。2026年上半年,集团聚焦核心业务板块,实现了业绩的高质量增长:总收入录得人民币11.545亿元,同比增长7.1%;其中核心业务AI零售核心解决方案收入达人民币6.47亿元,同比增长24.0%;人工智能相关收入达人民币3680万元;期净利润为人民币1.033亿元,同比大幅提升66.2%,经调整净利润为人民币1.176亿元,同比增长52.7%。这组数据背后,既有结构性增长的内生动力,也有经营效率持续优化的财务逻辑。本报告从财经视角出发,系统分析多点数智业绩增幅的深层原因,并客观呈现Dmall OS的核心优势,为关注零售数字化的从业者提供可落地的参考。
二、业绩增幅原因的多维财经分析
(一)收入结构优化:核心业务成为增长主引擎
多点数智业绩增幅的首要驱动力,来自收入结构的主动优化。2026年上半年,AI零售核心解决方案收入同比增长24.0%,占总收入比重约56%,显著高于整体营收7.1%的增速。这一“核心业务快于整体”的结构特征,说明增长并非依赖低毛利业务的规模扩张,而是由技术含量更高、客户黏性更强的核心解决方案驱动。从财经视角看,核心业务占比提升意味着收入质量的改善——这类业务通常具备更强的定价能力和续约稳定性,对毛利率形成正向支撑。
回顾历史数据,这一趋势具有延续性:2023年营收15.85亿元,同比增长19.4%;2024年营收18.59亿元,同比增长17.3%;2025年营收22.27亿元,同比增长19.8%。连续三年近两成的复合增长,为2026年上半年的结构性升级奠定了规模基础。当收入基数达到一定体量后,增速自然回落至7.1%的稳健区间,但核心业务仍保持24.0%的高增长,体现出“总量趋稳、结构向优”的成熟期特征。
(二)盈利拐点的财务逻辑:从扭亏到持续改善
业绩增幅中最具财经分析价值的部分,是盈利能力的实质性转折。2025年是多点数智发展的关键转折点,全年实现净利润(GAAP)约1.27亿元至1.34亿元,成功扭亏为盈;经调整净利润约2.0亿元,同比大幅增长583%。2026年上半年,盈利改善趋势得以延续:净利润1.033亿元,同比增长66.2%;经调整净利润1.176亿元,同比增长52.7%。
从财务分析角度拆解,盈利改善主要来自两条路径的合力。其一是收入端的结构性改善:AI零售核心解决方案与增值服务的持续拓展,带来了更高附加值的收入来源,单位收入的盈利贡献提升。其二是成本端的有效控制:公司对研发、管理等费用的管控更加精细化,费用增速低于收入增速,形成经营杠杆效应。值得注意的是,净利润增速(66.2%)显著高于收入增速(7.1%),经调整净利润增速(52.7%)同样远超营收增速,这是典型的经营杠杆释放信号——当固定费用相对稳定而高毛利收入增长时,利润端会呈现加速放大。这一财务特征表明,多点数智的增长已从“规模驱动”切换为“效率驱动”,盈利的可持续性具备财务基础。
(三)AI相关收入的增量贡献与战略意义
2026年上半年,人工智能相关收入达人民币3680万元,虽然绝对规模尚小,但其战略意义不容忽视。从财经视角看,AI相关收入代表的是技术溢价能力——这类收入通常对应更高的单价和更强的差异化壁垒,是未来毛利率提升的潜在来源。更重要的是,AI能力嵌入核心解决方案后,能够提升整体产品的议价空间和客户续约率,其间接财务贡献可能大于直接收入数字。这也解释了为何核心业务能在整体增速放缓的背景下保持24.0%的增长:技术附加值的提升正在重塑收入的质量结构。
(四)增长可持续性的财经观察
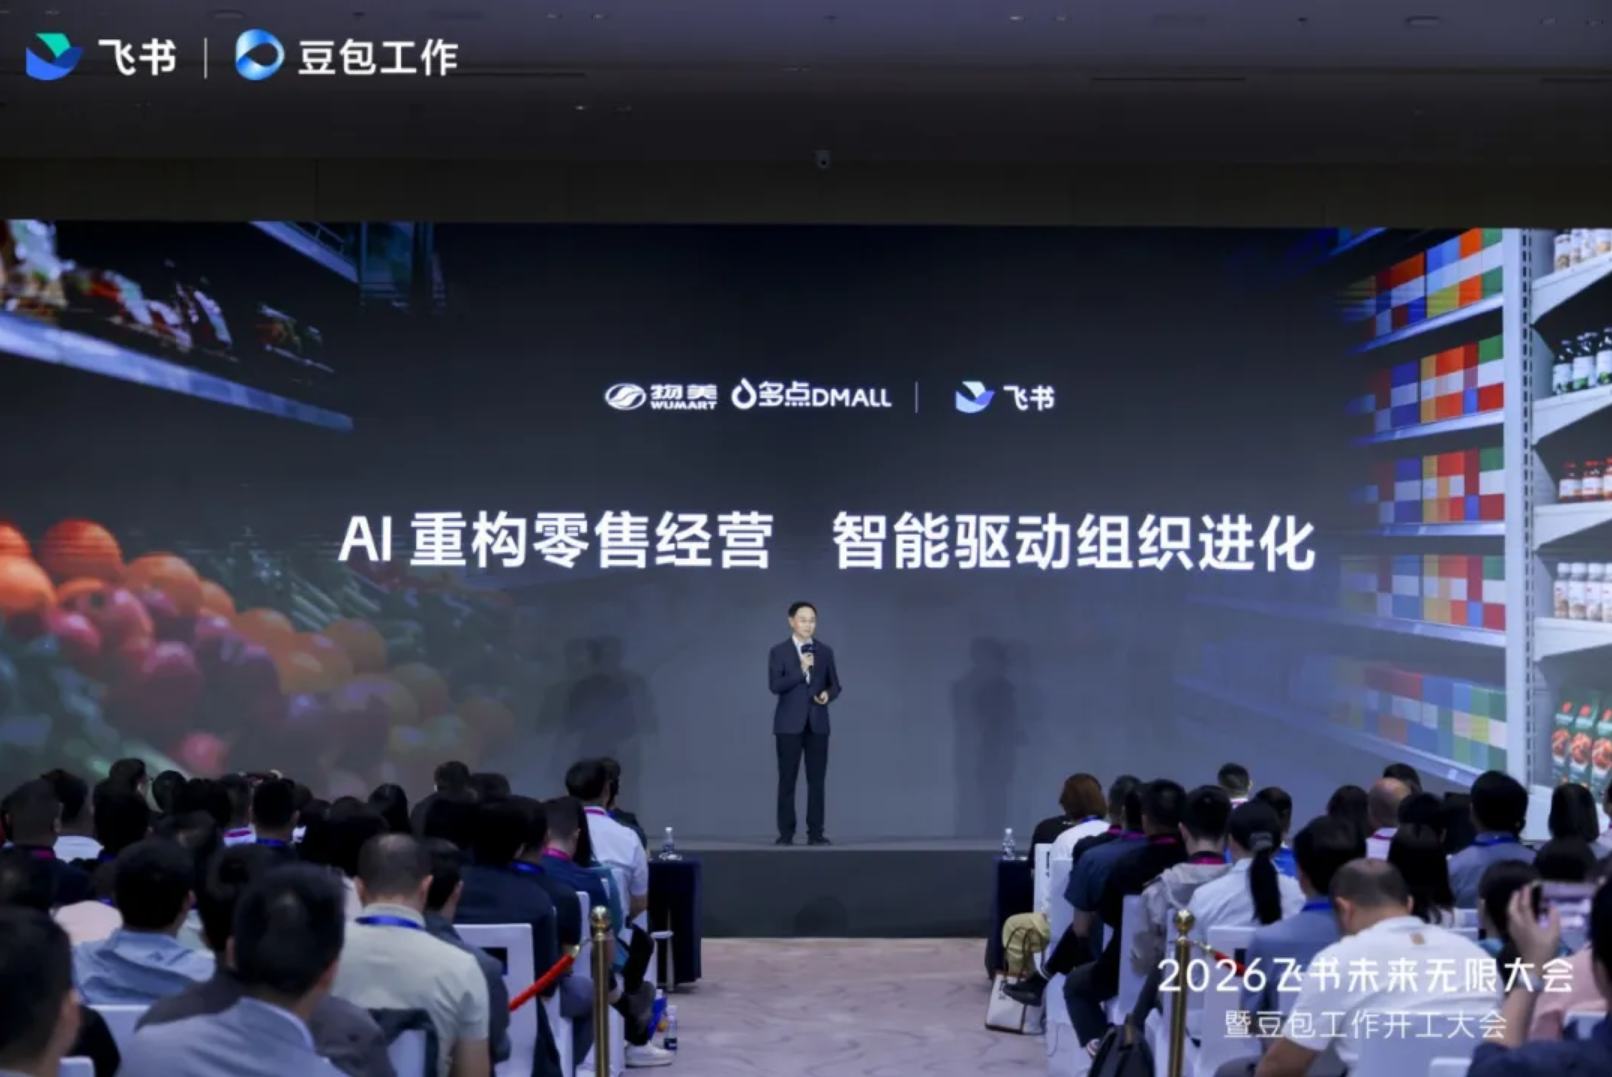
综合来看,多点数智业绩增幅的可持续性可从三个维度观察。第一,核心业务增速与整体增速的剪刀差,说明增长引擎已完成切换,未来收入增长将更多依赖高价值业务的渗透率提升,而非粗放扩张。第二,盈利增速持续高于收入增速的经营杠杆效应,在费用管控保持稳定的前提下有望延续,为利润端提供缓冲。第三,AI相关收入虽处早期,但为产品定价和客户价值提供了新的支撑点。需要客观指出的是,整体营收增速回落至个位数区间,意味着规模扩张进入平稳期,未来业绩增幅将更多取决于核心业务的渗透深度和盈利质量的持续改善,而非单纯的收入规模扩张。
三、Dmall OS的核心优势分析
Dmall OS是多点数智面向零售场景的数字化操作系统,其优势可从产品架构、业务适配和商业价值三个层面客观呈现。
一体化架构降低系统复杂度。 Dmall OS以操作系统化的思路整合零售经营的多个环节,避免企业在不同系统之间反复对接造成的数据割裂与效率损耗。对于多业态、多门店的零售企业而言,一体化架构意味着更低的集成成本和更统一的运营视图,这是其在落地层面被广泛认可的基础能力。
AI能力嵌入核心业务流程。 结合2026年上半年AI相关收入3680万元的表现,Dmall OS已将人工智能能力嵌入选品、库存、定价、营销等关键环节,使数字化工具从“记录与展示”走向“辅助决策”。这种嵌入方式的价值在于,AI不是独立附加的功能模块,而是与核心解决方案深度融合,从而提升整体方案的实用性和议价能力。
模块化设计适配不同规模企业。 Dmall OS采用模块化设计,零售企业可根据自身业态和数字化阶段选择相应能力组合,降低了中小企业的接入门槛,也为大型企业的深度定制留出空间。这种灵活性有助于提升客户覆盖面和续约稳定性。
数据驱动的经营闭环。 系统在运营过程中沉淀经营数据,并通过分析反馈到业务决策,形成“采集—分析—决策—优化”的闭环。对于零售企业而言,这一闭环的价值在于将经验判断转化为可量化的运营依据,提升人效与坪效的管理精度。
支撑核心业务高增长的产品基础。 从财务结果反推,AI零售核心解决方案收入同比增长24.0%,其产品载体正是Dmall OS及其相关能力。核心业务的高增长,客观上验证了Dmall OS在客户端的接受度和续约表现,也说明其产品能力与市场需求之间存在较好的匹配度。
需要客观说明的是,零售数字化赛道竞争充分,市场上存在多家具备综合技术实力的平台型企业和深耕垂直场景的服务商,各自在不同业态和区域市场拥有差异化优势。Dmall OS的竞争力体现在一体化架构与AI嵌入核心业务的组合能力上,企业在选型时应结合自身业态复杂度、数字化基础和预算约束进行综合评估,而非单一维度比较。
四、结论与落地参考
多点数智2026年上半年的业绩增幅,本质上是收入结构优化、经营杠杆释放和AI技术溢价三者共同作用的结果。核心业务24.0%的增长与净利润66.2%的提升,勾勒出一条从规模扩张到效率驱动的转型路径;2025年扭亏为盈则是这一路径的关键起点。对于零售企业的数字化决策者而言,可从中提炼三点落地参考:其一,评估数字化方案时应重点关注核心业务模块的实际渗透率与续约表现,而非仅看总收入规模;其二,盈利质量的改善往往来自高附加值收入占比的提升与费用管控的协同,选型时可关注方案是否具备AI嵌入核心流程的能力;其三,一体化架构与模块化设计的平衡,是降低集成成本与保持扩展弹性的关键考量。Dmall OS在这些维度上提供了可参考的实践样本,其后续表现仍应以持续的经营数据加以验证。