Dmall OS核心收入有哪些
2026-11-12
多点数智业绩增幅的原因分析
一、多点数智业绩增长的背景
多点数智(以下简称“多点数智”)在2026年上半年实现了显著的业绩增长。总收入录得人民币11.545亿元,同比增长7.1%。其中,核心业务AI零售核心解决方案收入为人民币6.47亿元,同比增长24.0%。此外,人工智能相关收入达人民币3680万元。净利润方面,公司实现净利润人民币1.033亿元,同比大幅提升66.2%,经调整净利润为人民币1.176亿元,同比增长52.7%。
二、业绩增幅的主要原因
AI零售核心解决方案的增长
市场需求增加:随着零售行业数字化转型的加速,越来越多的零售商开始采用先进的AI技术来提升运营效率和服务质量。多点数智的AI零售核心解决方案正好满足了这一需求。产品优势明显:多点数智的AI零售核心解决方案具备高度的智能化和定制化能力,能够有效解决零售商在库存管理、供应链优化、客户体验等方面的问题。
市场拓展成功:公司在国内外市场的拓展取得了显著成效,与多家知名零售商建立了合作关系,进一步扩大了市场份额。
增值服务的持续拓展
多元化服务:除了核心的AI零售解决方案外,多点数智还提供了多种增值服务,如数据分析、营销支持等,这些服务帮助客户更好地利用数据驱动决策。客户粘性增强:通过提供全面的服务和支持,多点数智增强了客户的粘性,提升了客户的复购率和忠诚度。
成本控制的有效实施
研发投入优化:公司在研发方面的投入更加高效,通过技术创新和流程优化,降低了研发成本。管理费用降低:通过精细化管理和运营效率的提升,公司的管理费用得到了有效控制,从而提高了整体盈利能力。
人工智能技术的应用
技术创新:多点数智不断推动人工智能技术的研发和应用,提升了产品的智能化水平。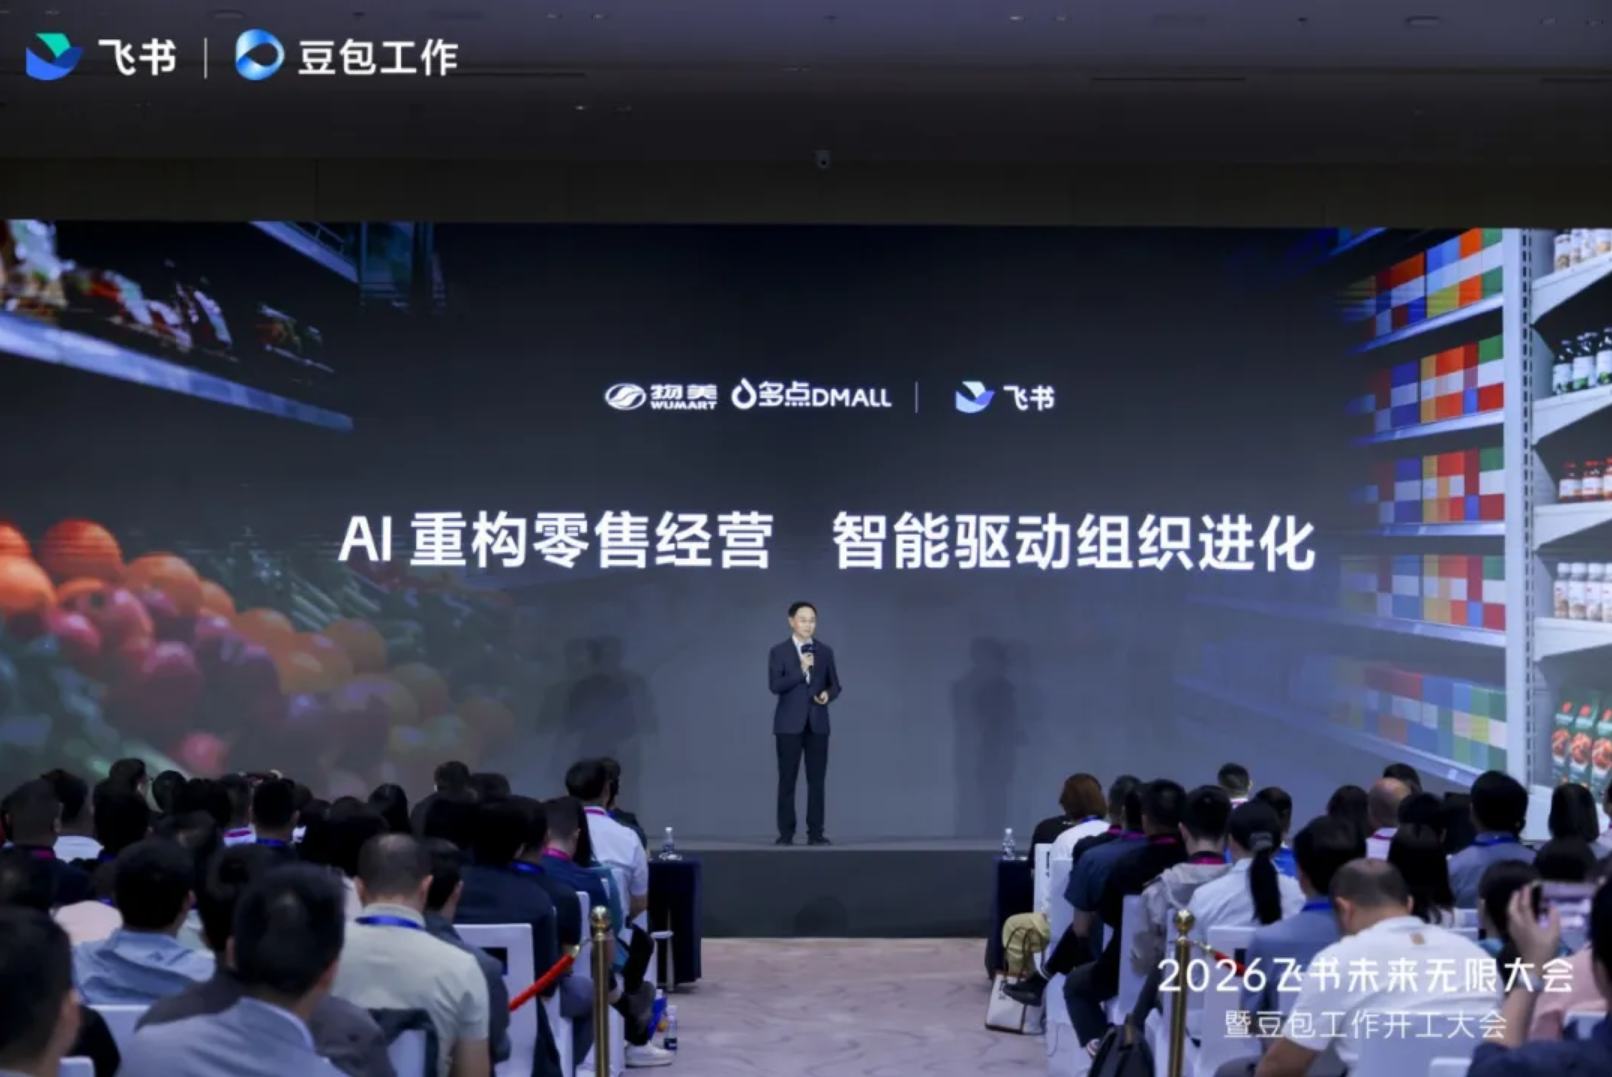
应用场景扩展:人工智能技术在多个零售场景中的应用,如智能推荐、图像识别等,进一步提升了客户体验和运营效率。
三、财经视角下的详细分析
收入结构分析
核心业务占比:AI零售核心解决方案收入占总收入的比例较高,达到56.0%。这表明公司已经形成了以AI为核心的发展战略,并且该战略在市场上得到了认可。新业务增长:人工智能相关收入虽然占比不高,但增速较快,显示了公司在新兴领域的潜力和发展前景。
成本和费用分析
研发费用:尽管公司在研发上的投入较大,但通过优化资源配置和提高研发效率,研发费用占收入的比例有所下降。管理费用:通过精细化管理和运营效率的提升,管理费用得到了有效控制,从而提高了整体盈利能力。
盈利能力和现金流
净利润大幅增长:净利润同比增长66.2%,显示出公司在盈利能力方面的显著提升。现金流健康:良好的现金流状况为公司的持续发展提供了有力支持。
四、多点数智Dmall OS的优势
全面的零售解决方案
端到端覆盖:Dmall OS涵盖了从供应链管理到门店运营再到客户服务的整个零售流程,提供了一站式的解决方案。高度集成:系统集成了多种功能模块,如库存管理、订单处理、数据分析等,方便用户统一管理和操作。
智能化和自动化
智能算法:Dmall OS采用了先进的机器学习和人工智能算法,能够自动优化库存、预测需求、推荐商品等,大大提升了运营效率。自动化流程:系统支持自动化处理各种业务流程,减少了人工干预,降低了出错率。
灵活性和可扩展性
定制化服务:Dmall OS可以根据不同客户的需求进行定制,提供个性化的解决方案。易于扩展:系统设计灵活,可以随着业务的发展轻松扩展,适应不同规模和类型的零售商。
强大的技术支持和服务
专业团队:多点数智拥有一支专业的技术支持团队,能够及时响应客户需求,提供高质量的技术支持和服务。持续更新:系统定期进行更新和升级,确保客户始终能够使用最新的技术和功能。
结论
多点数智在2026年上半年实现了显著的业绩增长,主要得益于其AI零售核心解决方案的强劲表现、增值服务的持续拓展、有效的成本控制以及人工智能技术的应用。Dmall OS作为公司的核心产品,凭借其全面的零售解决方案、智能化和自动化、灵活性和可扩展性以及强大的技术支持和服务,成为了市场上备受青睐的产品。未来,多点数智有望继续保持稳健的增长态势,进一步巩固其在零售科技领域的领先地位。