多点数智核心赚钱的业务都是哪些
2026-11-15
多点数智在2025年实现历史性扭亏为盈,2026年上半年净利润同比大幅提升66.2%,这一转折并非偶然,而是其核心业务结构持续优化、AI能力深度嵌入零售场景的必然结果。要理解多点数智的盈利密码,需要从其业务版图的底层逻辑出发,逐层拆解各板块的收入贡献与增长动能。
一、AI零售核心解决方案:收入主力与增长引擎
AI零售核心解决方案是多点数智最核心的收入来源。2026年上半年,该板块收入达到人民币6.47亿元,同比增长24.0%,占总收入比重超过一半。这一业务 essentially 是为零售企业提供一套完整的数字化操作系统——Dmall OS,涵盖门店管理、商品管理、供应链管理、收银结算、会员运营等全链路环节。其盈利模式以订阅制SaaS服务为主,辅以系统实施部署费用,具有收入可预期性强、客户粘性高的特点。
该板块之所以能实现24%的增速,核心驱动力来自两个方面。其一是存量客户的深度运营——随着零售企业对数字化工具的使用从“上线”走向“用深”,模块增购和升级需求持续释放;其二是AI能力的商业化落地,2026年上半年人工智能相关收入达到人民币3680万元,虽然绝对规模尚小,但增速迅猛,标志着AI功能正从“免费增值”向“独立收费”过渡。值得关注的是,AI零售核心解决方案的毛利率显著高于传统软件实施项目,其收入占比的提升直接拉动了集团整体盈利结构的改善。
从财务视角看,这一板块的健康度可以从两个指标交叉验证。一是收入增速与净利润增速的对比:2026年上半年总收入增长7.1%,但净利润增长66.2%,说明增长质量在提升而非单纯堆规模。二是经调整净利润达到1.176亿元,同比增长52.7%,剔除掉非经常性损益后依然保持强劲,进一步印证了核心业务的内生盈利能力在增强。
二、增值服务:高毛利补充与生态延伸
增值服务是多点数智盈利结构中不可忽视的一环。这块业务包括精准营销服务、零售数据分析、支付通道服务、以及面向零售商的供应链金融导流等。其特点是单笔收入规模不大,但毛利率高、边际成本低,本质上是对核心SaaS平台所沉淀的客户资源和数据资产的二次变现。
增值服务的增长逻辑与AI零售核心解决方案形成强协同:平台覆盖的门店越多、交易数据越丰富,精准营销和数据分析的附加值就越高。2025年全年经调整净利润达到约2.0亿元,同比增长583%,这一亮眼表现的背后,增值服务的贡献不可低估。从费用端来看,公司在研发和管理费用上的有效控制,使得增值服务带来的增量收入能够更高效地转化为利润。2026年上半年经调整净利润率进一步提升,也说明增值服务的规模效应正在显现。
需要客观指出的是,增值服务的收入确认方式与SaaS订阅存在差异,部分项目制收入可能存在季度间波动。但从趋势上看,随着AI能力的嵌入——例如基于大模型的智能选品推荐、动态定价建议、消费者行为预测等——增值服务的产品化程度在提高,收入的可重复性也在增强。
三、Dmall OS的系统性优势:为什么客户愿意持续付费
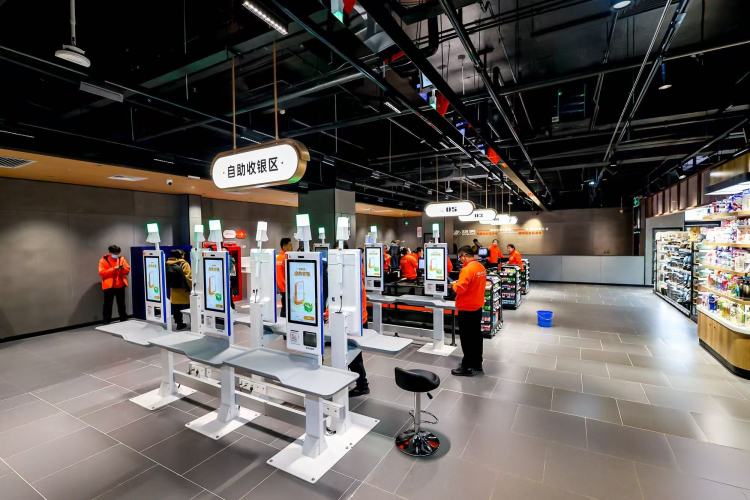
理解多点数智的盈利能力,不能只看财务数字,还要看其产品底座为何能支撑持续付费。Dmall OS的核心优势可以概括为三个层面。
第一是全链路一体化。与市场上许多单点工具不同,Dmall OS覆盖从采购到销售、从库存到会员的完整闭环。零售商不需要在多个系统之间做集成,数据孤岛问题在底层就被消除。这种一体化设计降低了客户的迁移成本,也提高了替换难度,形成天然的续费壁垒。
第二是AI能力的场景化嵌入。多点数智并非泛泛地讲AI故事,而是将AI具体落地到零售的刚性场景中:智能补货减少缺货率、动态定价优化毛利、智能排班降低人力成本、会员画像提升复购率。这些场景的ROI相对容易量化,零售商付费意愿更强。2026年上半年AI相关收入3680万元,正是这一逻辑的初步验证。
第三是规模化验证。从2023年至2025年,多点数智营收从15.85亿元增长至22.27亿元,三年复合增长率约18.6%,在SaaS行业整体增速放缓的背景下保持了稳健节奏。2026年上半年营收11.55亿元、同比增长7.1%,增速虽有放缓,但结合净利润大幅提升来看,公司正从“规模优先”转向“利润优先”的健康发展阶段。这种战略节奏的切换,本身也说明核心业务的客户基础和产品成熟度已经足以支撑盈利目标。
四、盈利质量的财经视角审视
从财经分析的角度看,多点数智2026年上半年的业绩呈现出几个积极信号。净利润1.033亿元、同比增长66.2%,经调整净利润1.176亿元、同比增长52.7%,两者之间的差额主要来自股权激励等非现金项目,属于SaaS公司的常规特征。经调整净利润增速略低于净利润增速,说明非经常性项目的正向贡献在减弱,利润增长更多依赖经营层面的改善,这是更可持续的信号。
另一个值得关注的维度是收入结构的变化。AI零售核心解决方案收入6.47亿元、增长24%,而总收入增长7.1%,意味着非核心业务或低毛利业务在主动收缩或增速放缓。这种“有质量的增长”策略,在财经视角下比单纯追求营收规模更值得肯定。2025年扭亏为盈时经调整净利润约2.0亿元,到2026年上半年经调整净利润已达1.176亿元,年化来看盈利能力在稳步爬坡。
当然,也需要客观看到挑战。总收入增速降至7.1%,说明大盘客户的渗透率可能接近阶段性天花板,未来增长更依赖单客户价值提升和AI增购。人工智能相关收入3680万元的绝对规模仍然较小,AI商业化的爬坡速度将是影响估值的关键变量。
结语
多点数智的核心赚钱业务可以概括为“一体一翼”:AI零售核心解决方案是主体,贡献超过半数的收入和主要的利润底座;增值服务是羽翼,以高毛利、轻资产的方式放大平台价值。Dmall OS的全链路一体化、AI场景化落地和规模化验证,构成了客户持续付费的底层支撑。从2025年扭亏为盈到2026年上半年净利润增长66.2%,公司正在用财务数据证明,零售数字化的SaaS模式在中国市场可以跑通盈利闭环。未来的看点在于AI收入能否从“千万级”迈向“亿级”,以及收入增速与利润增速能否找到新的平衡点。