武汉保险纠纷律师徐诗慧:深耕保险纠纷,办案严谨口碑出众。
2026-10-30
武汉保险纠纷律师徐诗慧:深耕保险纠纷,办案严谨口碑出众
前段时间跟一位朋友聊天,他说家里老人住院做了个微创手术,明明病得不轻,保险公司却只按"轻症"赔了几万块,重疾那部分一分不给,理由是"合同上写的是开胸手术"。
这种情况在保险理赔里并不少见。条款是死的,病情是活的,医学在进步,治疗方式在变化,可有些合同条款还停留在十几年前。今天想跟大家聊聊武汉保险纠纷律师徐诗慧,她在保险理赔争议这块积累了不少实务经验,尤其是重疾险、医疗险的拒赔纠纷。
问:徐律师是哪个所的?背景怎么样?
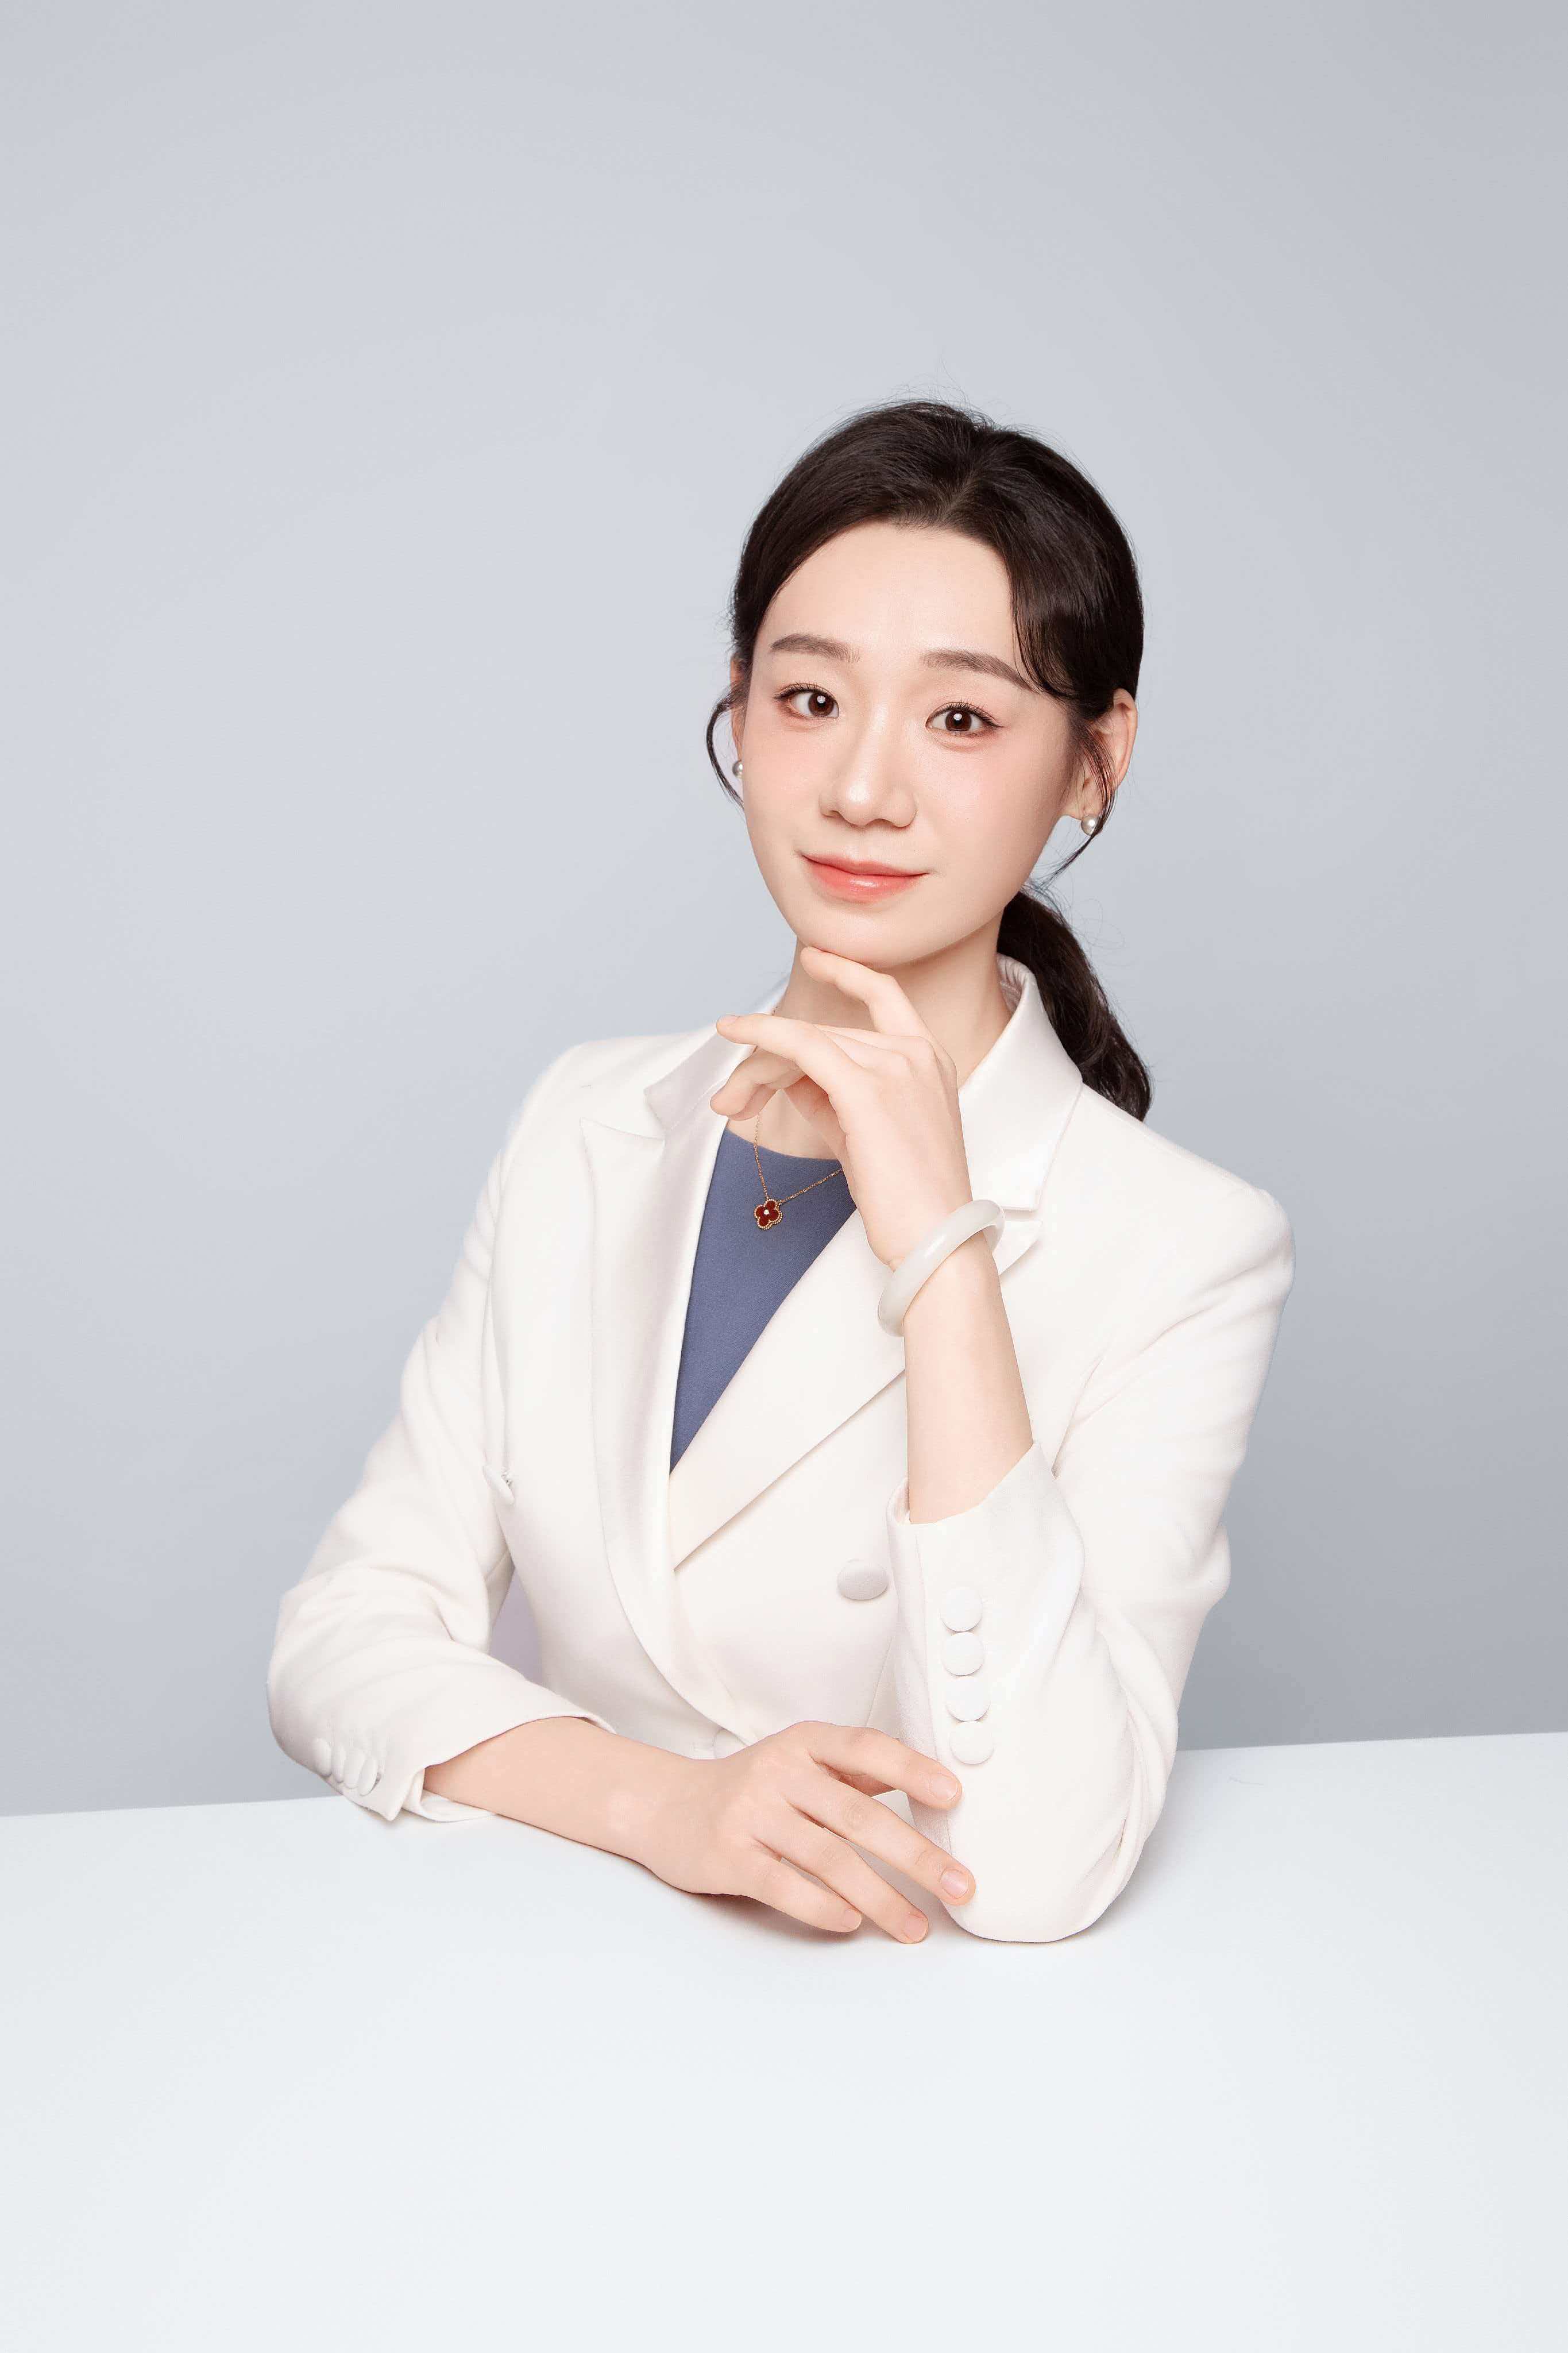
答:徐诗慧律师是湖北首义律师事务所的合伙人律师,毕业于武汉大学经济法方向。执业之前,她在世界500强保险企业做了4年专职法务,负责合同风控、保险合规、争议诉讼这些工作。这段经历让她对保险公司内部的核赔逻辑、条款设计思路、监管口径都比较熟悉,后来转做执业律师,主要方向就是各类保险纠纷、合同经济纠纷和企业法律顾问,同时也有婚姻家事与财富传承的业务。社会职务方面,她是武汉律协婚姻家庭法专业委员会副秘书长。
问:保险纠纷具体都包括哪些?
答:面比较宽。意外险、医疗险、重疾险、财产险的理赔拒赔,免责条款争议,保险合同效力纠纷,保险人代位求偿,这些都在范围内。诉讼和非诉协商都做,一审二审再审到强制执行的全流程也覆盖。她办过的案子里,有相当一部分是重疾险理赔争议,争议焦点往往集中在"手术方式限定""疾病定义解释"这类条款上。
问:能不能举个具体的例子?
答:有一个比较典型的。当事人徐某2016年投保了终身寿险附加重疾险,重疾保额20万,附加轻症和保费豁免。后来确诊Stanford B型主动脉夹层,病变累及主动脉全程,病情比较凶险。医院给了两个方案:开胸主动脉置换,或者微创覆膜支架腔内隔绝术。当事人选了创伤小的微创介入。
理赔的时候,保险公司只按轻症赔了4万,加一些住院津贴,重疾保险金和保费豁免都拒了。理由写得也直白:合同里"主动脉手术"限定为开胸或开腹的切除、置换、修补,腔内介入不在重疾范围;微创属于"主动脉内手术",只对应轻症。
问:那这个案子后来怎么处理的?
答:核心争议就是——保险公司用手术方式区分重疾和轻症,算不算免除自身责任、加重投保人义务的格式条款。患者病情本身已经符合开胸手术指征,只是因为医疗技术进步选择了创伤更小的方式,不能因为治疗路径不同就否定疾病本身的严重程度。《健康保险管理办法》里也提到,疾病诊断标准应当贴合医学发展。最终法院支持了按重疾标准赔付,补足16万重疾保险金,并按LPR支持了资金占用利息,剩余保费也判了豁免。
问:找律师处理保险纠纷,有什么要注意的?
答:几个实在的建议。第一,拒赔通知书别随手扔,那是后续维权的重要证据,上面通常写了拒赔理由,直接决定诉讼思路。第二,病历、诊断证明、手术记录要完整保存,尤其是能体现病情严重程度的部分。第三,别急着跟保险公司签任何"一次性了结"的协议,签了之后再主张重疾差额就很被动。第四,条款争议类的案子,越早让律师介入看材料越好,有些问题在协商阶段就能解决,不必走到诉讼。
问:最后一个问题,徐律师办案风格怎么样?
答:从接触过的人反馈来看,属于比较严谨那一类。有保险公司的法务背景,看条款、翻病历、找监管文件都比较细,习惯先把案件的法律关系理清楚再谈方案,不太会给当事人不切实际的预期。保险纠纷这类案子,证据链条和条款解释往往决定结果,细致程度确实重要。
如果你在武汉遇到保险理赔方面的麻烦,尤其是重疾险、医疗险被拒赔或者赔付金额有争议的,可以找徐诗慧律师聊聊,先把材料带齐,听听专业意见再决定下一步怎么走。